Domain ruchat.de kaufen?
Wir ziehen mit dem Projekt
ruchat.de um.
Sind Sie am Kauf der Domain
ruchat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ruchat.de kaufen?
Wann Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird fällig, wenn Waren aus einem Nicht-EU-Land in die EU eingeführt werden. Sie wird auf den Wert der Ware sowie auf die Versandkosten erhoben. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Ware. In der Regel wird die Steuer vom Zoll bei der Einfuhr der Ware erhoben. Es ist wichtig, sich vor dem Import über die geltenden Steuersätze und -regelungen zu informieren, um unangenehme Überraschungen zu vermeiden. **
Warum Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird erhoben, um sicherzustellen, dass Waren, die aus dem Ausland importiert werden, ähnlich besteuert werden wie inländische Waren. Dies soll einen fairen Wettbewerb zwischen inländischen und importierten Produkten gewährleisten. Zudem dient die Einfuhrumsatzsteuer dazu, Einnahmen für den Staat zu generieren und die heimische Wirtschaft zu schützen, indem sie Importe verteuert und den Absatz von inländischen Produkten fördert. Darüber hinaus kann die Einfuhrumsatzsteuer auch dazu beitragen, bestimmte politische Ziele zu erreichen, wie zum Beispiel Umweltschutz oder die Förderung bestimmter Industriezweige. **

Ähnliche Suchbegriffe für Einfuhrumsatzsteuer
Top-Angebote
Produkte zum Begriff Einfuhrumsatzsteuer:
-
Social Media im Museum. Interaktion und Kommunikation mit einer digitalen Community, Taschenbuch von Annkatrin Neumann, GRIN, 978-3-346-83348-8Social Media Im Museum. Interaktion Und Kommunikation Mit Einer Digitalen Community, Taschenbuch Von Annkatrin Neumann, Grin, 978-3-346-83348-8, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunikation und Interaktion in der KindheitspädagogikKommunikation und Interaktion in der Kindheitspädagogik , In diesem Band werden neue Forschungsergebnisse und Erkenntnisse aus der Praxis zu den Themenfeldern Kommunikation und Interaktion in der Kindheitspädagogik zur Verfügung gestellt, damit sie für die professionelle Gestaltung von Schlüsselsituationen und verschiedene Formen des Austausches genutzt werden können. Im ersten Teil steht die Perspektive der Fachkräfte im Vordergrund, im zweiten Teil die der Kinder. Die Reihe Kindheitspädagogik und Familienbildung wird herausgegeben von Rita Braches-Chyrek, Irene Dittrich, Veronika Fischer und Elke Kruse. Studierende, Lehrende und pädagogische Fachkräfte finden in der Reihe elementare professionsrelevante Wissensbestände nachvollziehbar aufbereitet. , Ausbeulhammer > Handwerkzeuge , Erscheinungsjahr: 20240513, Produktform: Kartoniert, Titel der Reihe: Kindheitspädagogik und Familienbildung##, Redaktion: Braches-Chyrek, Rita~Dittrich, Irene, Seitenzahl/Blattzahl: 253, Abbildungen: 10 schwarz-weiße Abbildungen, 7 Tabellen, Keyword: Bildungsteilhabe; Diagnostik; Einführung; Elternarbeit; Erzieher; Erzieherinnen; Erziehungsarbeit; Frühkindliche Bildung studieren; Gespräche mit Eltern; Gesprächsführung mit Kindern; Grundschule; Grundschullehramt; Kindertagesbetreuung; Kindertagesstätte; Kita; Kommunikation mit Kindern; Konfliktgespräch; Lehrbuch; Soziale Arbeit studieren; Studium frühkindliche Bildung; Teamgespräche im Kindergarten; frühkindliche Bildung; kindliche Sexualität, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Kommunikationswissenschaft, Fachkategorie: Sozialpädagogik~Kommunikationswissenschaft~Frühkindliche Pflege & Bildung, Bildungszweck: Für die Bachelor-Ausbildung oder äquivalente Ausbildungsgänge~Für die Graduierten- und Postgraduiertenausbildung~Lehrbuch, Skript, Warengruppe: TB/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 185, Breite: 121, Höhe: 20, Gewicht: 237, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wer schuldet die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird von der Person oder dem Unternehmen geschuldet, das Waren aus dem Ausland einführt. Diese Steuer wird fällig, sobald die Waren die Grenze des jeweiligen Landes überschreiten. Der Importeur ist verantwortlich für die korrekte Berechnung und Abführung der Einfuhrumsatzsteuer an die Zollbehörden. Es ist wichtig, die geltenden Vorschriften und Steuersätze zu kennen, um Verzögerungen oder Strafen zu vermeiden. Letztendlich trägt der Importeur die finanzielle Verantwortung für die Einfuhrumsatzsteuer. **
-
Ist die Einfuhrumsatzsteuer abzugsfähig?
Ist die Einfuhrumsatzsteuer abzugsfähig? Die Einfuhrumsatzsteuer kann in der Regel als Vorsteuer geltend gemacht werden, wenn sie im Rahmen eines steuerbaren Umsatzes angefallen ist. Dies bedeutet, dass Unternehmen die gezahlte Einfuhrumsatzsteuer von der zu zahlenden Umsatzsteuer abziehen können. Es ist jedoch wichtig, die entsprechenden Voraussetzungen und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Einfuhrumsatzsteuer abzugsfähig ist. Es empfiehlt sich, sich von einem Steuerberater oder Fachexperten beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
-
Wer bekommt die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird in der Regel vom Importeur oder Empfänger der importierten Waren bezahlt. Diese Steuer wird erhoben, wenn Waren aus einem Drittland in die EU eingeführt werden. Der Betrag der Einfuhrumsatzsteuer richtet sich nach dem Wert der Waren sowie nach dem jeweiligen Umsatzsteuersatz des Einfuhrlandes. Die Einfuhrumsatzsteuer dient dazu, den Binnenmarkt zu schützen und sicherzustellen, dass auch importierte Waren den gleichen steuerlichen Bedingungen unterliegen wie im Inland hergestellte Produkte. **
Was ist die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer ist eine Steuer, die auf Waren erhoben wird, die in ein Land eingeführt werden. Sie wird in der Regel auf den Wert der Waren berechnet, der Zollwert genannt wird. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Waren. Sie dient dazu, den heimischen Markt zu schützen und Einnahmen für den Staat zu generieren. Die Einfuhrumsatzsteuer muss in der Regel vom Importeur entrichtet werden und wird oft zusammen mit dem Zoll erhoben. **
Wer erhebt die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird von der Zollbehörde des jeweiligen Landes erhoben. Diese Steuer wird fällig, wenn Waren aus dem Ausland in das Inland eingeführt werden. Der Betrag der Einfuhrumsatzsteuer richtet sich in der Regel nach dem Wert der importierten Waren sowie nach dem geltenden Steuersatz des jeweiligen Landes. Die Einfuhrumsatzsteuer dient dazu, den inländischen Markt zu schützen und sicherzustellen, dass auch bei Importen die entsprechenden Steuern entrichtet werden. **
Top-Angebote
Produkte zum Begriff Einfuhrumsatzsteuer:
-
Digitalisierung und Persönlichkeitsentwicklung. Kann Online-Kommunikation die (zwischen)leibliche Interaktion ersetzen?, Taschenbuch von Lea Hoppe,Digitalisierung Und Persönlichkeitsentwicklung. Kann Online-kommunikation Die (zwischen)leibliche Interaktion Ersetzen?, Taschenbuch Von Lea Hoppe, Grin, 978-3-346-12903-1, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Social Media im Museum. Interaktion und Kommunikation mit einer digitalen Community, Taschenbuch von Annkatrin Neumann, GRIN, 978-3-346-83348-8Social Media Im Museum. Interaktion Und Kommunikation Mit Einer Digitalen Community, Taschenbuch Von Annkatrin Neumann, Grin, 978-3-346-83348-8, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunikation und Interaktion in der KindheitspädagogikKommunikation und Interaktion in der Kindheitspädagogik , In diesem Band werden neue Forschungsergebnisse und Erkenntnisse aus der Praxis zu den Themenfeldern Kommunikation und Interaktion in der Kindheitspädagogik zur Verfügung gestellt, damit sie für die professionelle Gestaltung von Schlüsselsituationen und verschiedene Formen des Austausches genutzt werden können. Im ersten Teil steht die Perspektive der Fachkräfte im Vordergrund, im zweiten Teil die der Kinder. Die Reihe Kindheitspädagogik und Familienbildung wird herausgegeben von Rita Braches-Chyrek, Irene Dittrich, Veronika Fischer und Elke Kruse. Studierende, Lehrende und pädagogische Fachkräfte finden in der Reihe elementare professionsrelevante Wissensbestände nachvollziehbar aufbereitet. , Ausbeulhammer > Handwerkzeuge , Erscheinungsjahr: 20240513, Produktform: Kartoniert, Titel der Reihe: Kindheitspädagogik und Familienbildung##, Redaktion: Braches-Chyrek, Rita~Dittrich, Irene, Seitenzahl/Blattzahl: 253, Abbildungen: 10 schwarz-weiße Abbildungen, 7 Tabellen, Keyword: Bildungsteilhabe; Diagnostik; Einführung; Elternarbeit; Erzieher; Erzieherinnen; Erziehungsarbeit; Frühkindliche Bildung studieren; Gespräche mit Eltern; Gesprächsführung mit Kindern; Grundschule; Grundschullehramt; Kindertagesbetreuung; Kindertagesstätte; Kita; Kommunikation mit Kindern; Konfliktgespräch; Lehrbuch; Soziale Arbeit studieren; Studium frühkindliche Bildung; Teamgespräche im Kindergarten; frühkindliche Bildung; kindliche Sexualität, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Kommunikationswissenschaft, Fachkategorie: Sozialpädagogik~Kommunikationswissenschaft~Frühkindliche Pflege & Bildung, Bildungszweck: Für die Bachelor-Ausbildung oder äquivalente Ausbildungsgänge~Für die Graduierten- und Postgraduiertenausbildung~Lehrbuch, Skript, Warengruppe: TB/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 185, Breite: 121, Höhe: 20, Gewicht: 237, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird fällig, wenn Waren aus einem Nicht-EU-Land in die EU eingeführt werden. Sie wird auf den Wert der Ware sowie auf die Versandkosten erhoben. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Ware. In der Regel wird die Steuer vom Zoll bei der Einfuhr der Ware erhoben. Es ist wichtig, sich vor dem Import über die geltenden Steuersätze und -regelungen zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Warum Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird erhoben, um sicherzustellen, dass Waren, die aus dem Ausland importiert werden, ähnlich besteuert werden wie inländische Waren. Dies soll einen fairen Wettbewerb zwischen inländischen und importierten Produkten gewährleisten. Zudem dient die Einfuhrumsatzsteuer dazu, Einnahmen für den Staat zu generieren und die heimische Wirtschaft zu schützen, indem sie Importe verteuert und den Absatz von inländischen Produkten fördert. Darüber hinaus kann die Einfuhrumsatzsteuer auch dazu beitragen, bestimmte politische Ziele zu erreichen, wie zum Beispiel Umweltschutz oder die Förderung bestimmter Industriezweige. **
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wer schuldet die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird von der Person oder dem Unternehmen geschuldet, das Waren aus dem Ausland einführt. Diese Steuer wird fällig, sobald die Waren die Grenze des jeweiligen Landes überschreiten. Der Importeur ist verantwortlich für die korrekte Berechnung und Abführung der Einfuhrumsatzsteuer an die Zollbehörden. Es ist wichtig, die geltenden Vorschriften und Steuersätze zu kennen, um Verzögerungen oder Strafen zu vermeiden. Letztendlich trägt der Importeur die finanzielle Verantwortung für die Einfuhrumsatzsteuer. **
Ähnliche Suchbegriffe für Einfuhrumsatzsteuer
-
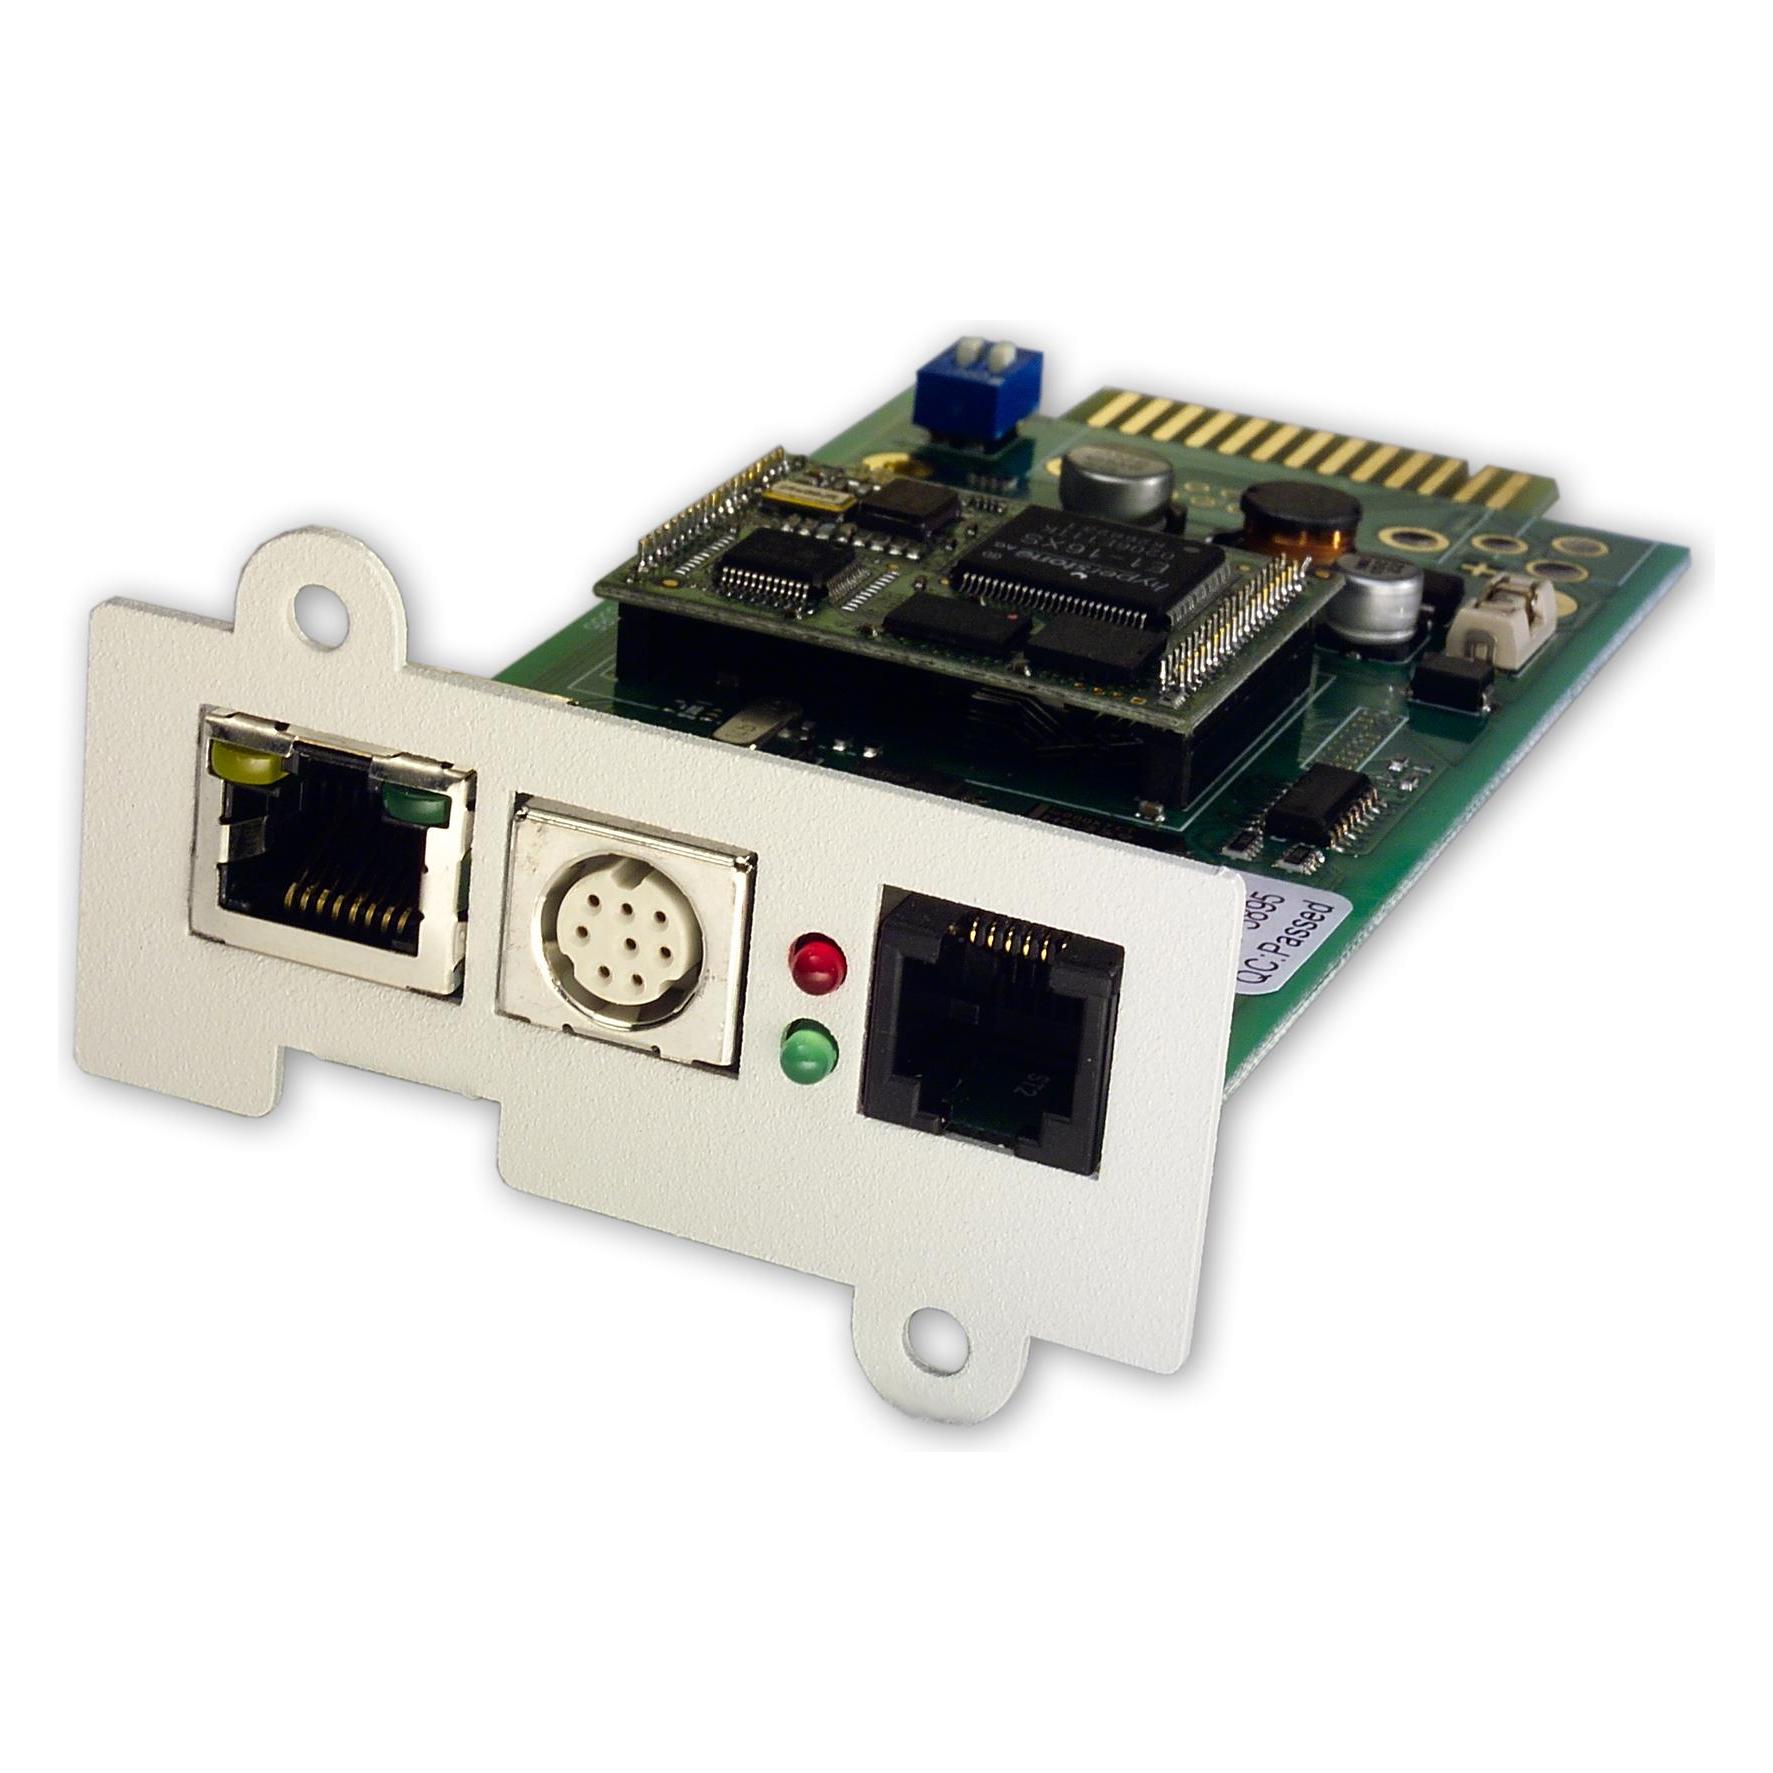
Online USV ONLINE Netzwerk SNMP Karte DW5SNMP30, Pro, USV ZubehörDer SNMP-Adapter integriert die USV in das Netzwerk. Er kommuniziert via TCP/IP, Telnet oder FTP mit den angeschlossenen Verbrauchern im Netzwerk. Nach der Programmierung mit eigener IP-Adresse ist die USV von jedem Standort weltweit ansprechbar, besonders interessant zur Fernadministration.529,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Online USV ONLINE Netzwerk SNMP Karte DW7SNMP30, Basic, USV ZubehörDer Online USV Fernverwaltungsadapter DW7SNMP30 - PCIe ist ein hochentwickeltes Produkt, das für maximale Effizienz und Zuverlässigkeit in Ihrem Netzwerk entwickelt wurde. Dieser Adapter ermöglicht die nahtlose Integration Ihrer USV-Anlage in Ihr Netzwerk und bietet eine umfassende Fernüberwachung und -verwaltung über das Internet. Durch die PCIe-Schnittstelle ist eine schnelle und stabile Verbindung zu Ihrem Serversystem gewährleistet, sodass Sie jederzeit den Status Ihrer USV-Anlage überwachen können. Mit seiner benutzerfreundlichen Oberfläche und fortschrittlichen Funktionen ist der DW7SNMP30 - PCIe die ideale Lösung, um die Sicherheit und Verfügbarkeit Ihres Systems zu gewährleisten.311,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Einfuhrumsatzsteuer abzugsfähig?
Ist die Einfuhrumsatzsteuer abzugsfähig? Die Einfuhrumsatzsteuer kann in der Regel als Vorsteuer geltend gemacht werden, wenn sie im Rahmen eines steuerbaren Umsatzes angefallen ist. Dies bedeutet, dass Unternehmen die gezahlte Einfuhrumsatzsteuer von der zu zahlenden Umsatzsteuer abziehen können. Es ist jedoch wichtig, die entsprechenden Voraussetzungen und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Einfuhrumsatzsteuer abzugsfähig ist. Es empfiehlt sich, sich von einem Steuerberater oder Fachexperten beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
-
Wer bekommt die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird in der Regel vom Importeur oder Empfänger der importierten Waren bezahlt. Diese Steuer wird erhoben, wenn Waren aus einem Drittland in die EU eingeführt werden. Der Betrag der Einfuhrumsatzsteuer richtet sich nach dem Wert der Waren sowie nach dem jeweiligen Umsatzsteuersatz des Einfuhrlandes. Die Einfuhrumsatzsteuer dient dazu, den Binnenmarkt zu schützen und sicherzustellen, dass auch importierte Waren den gleichen steuerlichen Bedingungen unterliegen wie im Inland hergestellte Produkte. **
-
Was ist die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer ist eine Steuer, die auf Waren erhoben wird, die in ein Land eingeführt werden. Sie wird in der Regel auf den Wert der Waren berechnet, der Zollwert genannt wird. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Waren. Sie dient dazu, den heimischen Markt zu schützen und Einnahmen für den Staat zu generieren. Die Einfuhrumsatzsteuer muss in der Regel vom Importeur entrichtet werden und wird oft zusammen mit dem Zoll erhoben. **
-
Wer erhebt die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird von der Zollbehörde des jeweiligen Landes erhoben. Diese Steuer wird fällig, wenn Waren aus dem Ausland in das Inland eingeführt werden. Der Betrag der Einfuhrumsatzsteuer richtet sich in der Regel nach dem Wert der importierten Waren sowie nach dem geltenden Steuersatz des jeweiligen Landes. Die Einfuhrumsatzsteuer dient dazu, den inländischen Markt zu schützen und sicherzustellen, dass auch bei Importen die entsprechenden Steuern entrichtet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.